


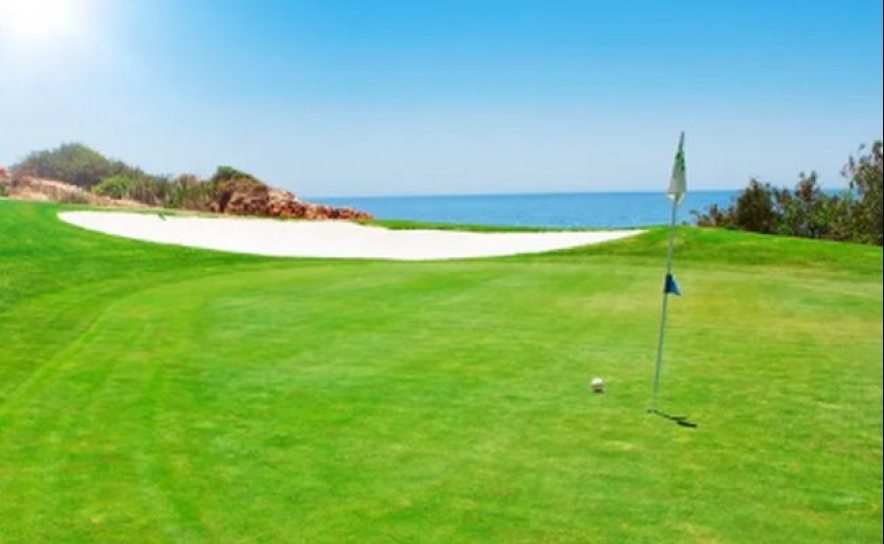
Uma decisão inédita do Tribunal Constitucional pode ter impacto nas avaliações de IMI e IMT de barragens, parques de campismo ou campos de golfe. Embora o processo analisado tenha tido origem na avaliação de um parque eólico, o entendimento dos juízes abrange outros imóveis e equipamentos cuja valorização tributária assenta na mesma base legal.
Segundo o Jornal de Negócios, o Tribunal Constitucional concluiu que viola o princípio da legalidade fiscal a regra que obriga à aplicação do método do custo adicionado do valor do terreno a determinados imóveis. A questão está no facto de a lista de prédios abrangidos constar de uma portaria do Governo, quando a Constituição exige que os elementos essenciais dos impostos sejam definidos por lei aprovada no Parlamento.
O Código do IMI prevê a utilização deste método quando a fórmula habitual de avaliação se revele inadequada, mas é a portaria que identifica os equipamentos aos quais deve ser aplicado. Entre os imóveis enumerados encontram-se os centros eletroprodutores, estádios desportivos, piscinas, campos de golfe, moinhos, instalações de lavagens de carros. Para o tribunal, a norma legal que remete para este critério não esclarece suficientemente em que casos deve ser usada, tornando necessária a portaria que acabou por definir uma matéria fiscal essencial.
A decisão produz efeitos apenas no processo concreto, mas Joaquim Pedro Lampreia, fiscalista da VdA, considera que “todos os tipos de prédios que constam da portaria em causa, foram avaliados por normas inconstitucionais”, lê-se na publicação. O especialista acrescenta que, como estas avaliações estão na base de liquidações de IMI e IMT, “também estas liquidações ficam em causa”.
Idealista News